

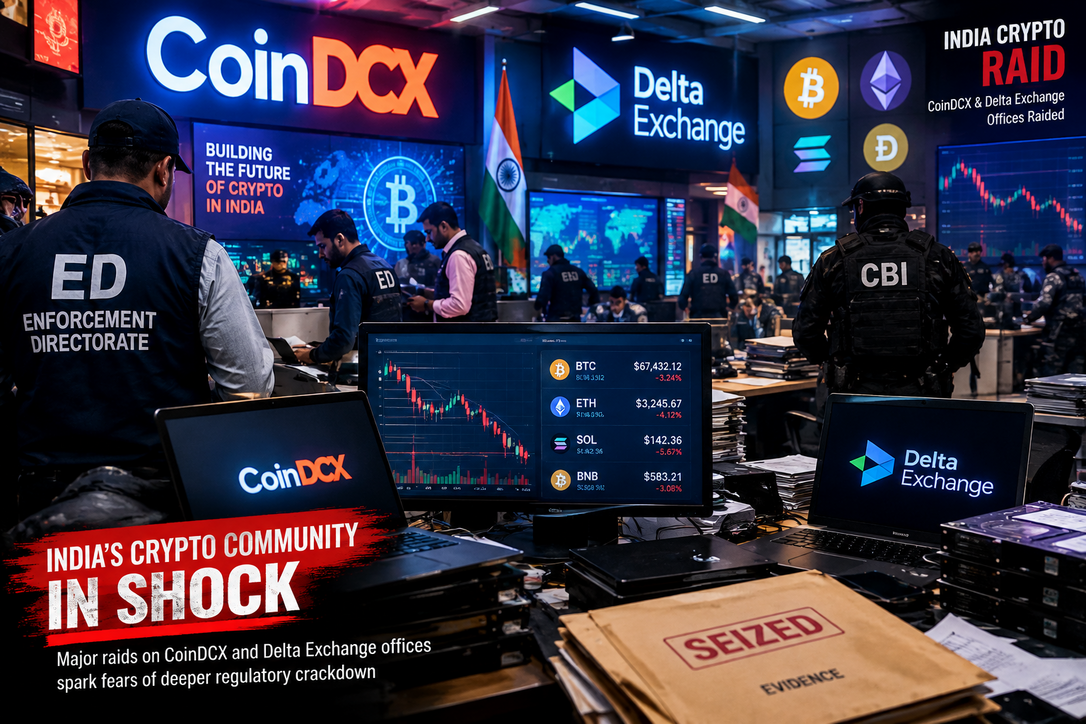
La Dirección de Ejecución de la India, conocida como ED por sus siglas en inglés, realizó registros en tres instalaciones vinculadas con CoinDCX y Delta Exchange India en Bengaluru los días 4 y 5 de noviembre de 2026. La investigación se centra en posibles operaciones transfronterizas no autorizadas relacionadas con derivados de criptomonedas y activos tokenizados, así como en presuntas infracciones de la Ley de Gestión de Divisas de 1999.
La noticia ha generado preocupación entre los usuarios y las empresas del sector porque afecta a dos plataformas conocidas del mercado indio. Sin embargo, un registro oficial no equivale a una condena ni demuestra por sí mismo que exista lavado de dinero. La ED todavía debe analizar la documentación, seguir el procedimiento legal y determinar si se produjeron infracciones.
Qué ocurrió durante la investigación
Los registros fueron dirigidos contra Neblio Technologies Private Limited, sociedad vinculada con CoinDCX, y Excelium Technologies Private Limited, entidad que opera Delta Exchange India. La ED actuó al amparo de la sección 37 de la Ley de Gestión de Divisas, una norma que permite investigar operaciones que puedan vulnerar las reglas indias sobre movimientos de capital hacia el extranjero.
Según la información comunicada por la agencia, la investigación examina la forma en que ambas plataformas ofrecían operaciones al contado, futuros y opciones sobre criptomonedas, además de productos relacionados con acciones tokenizadas de empresas extranjeras. La cuestión principal no es simplemente que se negociaran activos digitales, sino si esas operaciones implicaban transferencias internacionales sujetas a autorización y controles específicos.
La ED sostiene que fondos depositados en rupias en CoinDCX podrían haberse convertido en USDT, una moneda estable vinculada al dólar estadounidense, para después ser enviados a plataformas extranjeras. Entre los nombres mencionados en las informaciones sobre el caso figuran Binance, KuCoin, Bybit y Gate.io. La agencia también examina si CoinDCX abrió posiciones equivalentes en mercados internacionales para ejecutar operaciones de futuros y opciones.
En el caso de Delta Exchange India, la investigación analiza si una parte importante de las operaciones de sus clientes se canalizaba mediante CoinDCX y si posteriormente se ejecutaban en mercados extranjeros. También se están revisando posibles transferencias de fondos entre Delta Exchange India y entidades asociadas situadas fuera de la India.
Las cantidades citadas en las informaciones periodísticas se expresan en cientos o miles de millones de rupias. Esas cifras corresponden a volúmenes investigados o presuntamente transferidos, no necesariamente a pérdidas confirmadas, ganancias ilícitas o dinero lavado. La distinción es fundamental para evitar conclusiones precipitadas.
Por qué la Ley de Gestión de Divisas es relevante
La Ley de Gestión de Divisas regula determinados movimientos de dinero entre la India y otros países. Su objetivo incluye supervisar los pagos internacionales, las inversiones en el extranjero, las transferencias de capital y las operaciones que puedan afectar a las reservas o al sistema financiero indio.
Las criptomonedas complican la aplicación de estas reglas porque una transferencia en cadena de bloques puede realizarse en minutos y no siempre adopta la forma de una transferencia bancaria convencional. Un usuario puede depositar rupias en una plataforma, convertirlas en una moneda estable y transferir los activos digitales a una dirección controlada por otra entidad. Aunque la operación sea visible en la cadena de bloques, determinar quién controla la dirección, cuál es el propósito económico y qué normativa se aplica puede requerir una investigación técnica y financiera.
La conversión de rupias a una moneda estable tampoco elimina automáticamente las obligaciones regulatorias. Desde la perspectiva de las autoridades, puede tratarse de una operación con efectos económicos similares a una salida de capital, especialmente si los activos se envían a una plataforma extranjera para ejecutar operaciones por cuenta de clientes indios.
El punto jurídico dependerá de factores como la estructura contractual, la residencia de las entidades, la titularidad de los fondos, la finalidad de cada transferencia, las autorizaciones existentes y la forma en que se registraron las operaciones. También será relevante saber si los clientes negociaban directamente en una plataforma extranjera o si la empresa india actuaba como intermediaria.
La existencia de una operación internacional no demuestra por sí sola una infracción. Las autoridades deben probar que se incumplieron obligaciones concretas, que los fondos se movieron sin autorización cuando esta era necesaria o que se utilizaron estructuras destinadas a ocultar el verdadero origen o destino del dinero.
La diferencia entre incumplimiento cambiario y lavado de dinero
En el debate público se ha relacionado el caso con posibles estructuras de lavado de dinero. No obstante, conviene separar tres conceptos: incumplimiento regulatorio, infracción cambiaria y lavado de dinero.
Un incumplimiento regulatorio puede consistir en operar sin la licencia adecuada, no presentar información obligatoria, no conservar registros suficientes o no aplicar correctamente los controles de identidad. Una infracción cambiaria puede producirse cuando se realizan transferencias internacionales sin autorización o de una manera incompatible con la normativa aplicable.
El lavado de dinero es una acusación diferente. Generalmente implica convertir, mover, ocultar o utilizar fondos procedentes de una actividad delictiva para darles apariencia legítima. Para sostener una acusación de este tipo, las autoridades deben vincular los activos con una actividad ilícita previa y demostrar que existió una conducta destinada a ocultar su procedencia o facilitar su uso.
Las criptomonedas pueden ser utilizadas tanto por delincuentes como por empresas legítimas. La tecnología de cadena de bloques registra las transacciones, pero las direcciones no siempre identifican directamente a las personas. Por eso, los investigadores combinan análisis de cadenas, datos de las plataformas, registros bancarios, comunicaciones corporativas y documentos contables.
La investigación sobre CoinDCX y Delta Exchange se ha descrito principalmente en relación con posibles transacciones transfronterizas no autorizadas y productos derivados. Hasta que la ED publique conclusiones formales o presente actuaciones adicionales, no debe afirmarse que las empresas hayan lavado dinero.
Esta cautela también protege a los usuarios. Una investigación contra una plataforma no significa automáticamente que cada cliente haya participado en una conducta ilegal. La responsabilidad de una empresa y la de sus usuarios deben analizarse por separado, atendiendo a las operaciones concretas y a la información disponible en cada caso.
Qué son los derivados y los activos tokenizados
Los lectores que conocen las criptomonedas principalmente por la compra y venta de bitcoin pueden no estar familiarizados con los productos que aparecen en la investigación.
Una operación al contado consiste, en términos sencillos, en comprar o vender un activo para recibirlo o entregarlo de acuerdo con las reglas de la plataforma. En cambio, un futuro es un contrato cuyo valor depende de un activo subyacente y que puede liquidarse en una fecha posterior o de forma periódica. Una opción concede el derecho, aunque no siempre la obligación, de comprar o vender un activo a un precio determinado.
Los derivados permiten utilizar apalancamiento. Esto significa que el usuario controla una posición mayor que el capital depositado, normalmente mediante fondos prestados o mecanismos de margen. El apalancamiento amplifica tanto las ganancias como las pérdidas. Un movimiento relativamente pequeño del precio puede provocar la liquidación de una posición.
Cuando una plataforma india ofrece una exposición a derivados pero ejecuta la operación real en un mercado extranjero, aparecen preguntas regulatorias adicionales. Entre ellas se encuentran quién es la contraparte, dónde se mantiene el margen, qué entidad recibe los fondos, qué legislación rige el contrato y cómo se informa de la operación a las autoridades.
Los activos del mundo real tokenizados representan mediante tokens digitales una exposición económica a un activo tradicional, como una acción, una deuda, una materia prima o un derecho contractual. La tokenización no cambia necesariamente la naturaleza jurídica del activo subyacente. Un token que representa una acción extranjera puede seguir planteando cuestiones relacionadas con valores, inversión internacional, custodia y control de cambios.
Por ese motivo, las operaciones con tokens vinculados a empresas extranjeras pueden estar sujetas a más normas que una simple compraventa de criptomonedas. El análisis depende del diseño del producto y de los derechos que otorgue al titular.
Qué significa para los usuarios
Por ahora, los usuarios deben diferenciar entre el funcionamiento normal de sus cuentas y cualquier medida concreta que la autoridad pueda adoptar. Un registro en las oficinas de una empresa no implica necesariamente que todas las retiradas estén bloqueadas ni que los saldos hayan sido confiscados. Cualquier restricción dependería de órdenes específicas, comunicaciones de la plataforma o actuaciones posteriores.
La situación sí demuestra que mantener fondos en una plataforma centralizada implica confiar en su capacidad operativa, jurídica y financiera. Aunque una empresa cumpla las normas de conocimiento del cliente, sus activos pueden quedar afectados por investigaciones, fallos técnicos, problemas de liquidez o decisiones de las autoridades.
Los usuarios pueden adoptar medidas prudentes sin entrar en pánico:
- Comprobar los avisos oficiales de la plataforma y distinguirlos de rumores difundidos en redes sociales.
- Conservar registros de depósitos, retiros, compras, ventas, conversiones y transferencias.
- Descargar historiales de operaciones y documentos fiscales mientras la cuenta siga disponible.
- Revisar si los activos se mantienen en el mercado al contado, en productos derivados o en servicios relacionados con entidades extranjeras.
- Evitar utilizar apalancamiento que no comprendan y mantener solo el capital necesario para operar.
- Considerar el uso de una cartera bajo control propio para los activos que no necesiten permanecer en una plataforma.
- Proteger las claves privadas y la frase de recuperación, ya que perderlas puede impedir el acceso definitivo a los fondos.
- Consultar a un asesor fiscal o jurídico indio sobre las obligaciones personales aplicables.
La autocustodia reduce el riesgo de que una plataforma congele una cuenta, pero introduce otros riesgos. Si el usuario pierde la frase de recuperación, firma una transacción maliciosa o envía fondos a una dirección incorrecta, no existe necesariamente un servicio de atención capaz de revertir la operación.
También es importante recordar que una cartera propia no elimina las obligaciones fiscales ni las reglas sobre movimientos internacionales. La forma técnica de guardar los activos y la legalidad de las operaciones son cuestiones distintas.
Los usuarios que operan con futuros y opciones deben revisar especialmente las condiciones de liquidación, la entidad que actúa como contraparte, la ubicación de los fondos de garantía y las reglas aplicables cuando una operación se ejecuta fuera de la India. El riesgo no se limita al precio de bitcoin: también incluye riesgo de plataforma, riesgo jurídico, riesgo de liquidez y riesgo de contraparte.
Consecuencias para la regulación india
El caso puede influir en la forma en que la India supervisa las plataformas de criptomonedas, aunque sus consecuencias definitivas dependerán de las conclusiones de la investigación y de las decisiones judiciales o administrativas posteriores.
Una posible consecuencia es una mayor exigencia de transparencia sobre la ejecución de órdenes. Las plataformas podrían tener que explicar con más detalle si actúan como mercados, intermediarios, custodios o proveedores de acceso a entidades extranjeras. También podrían verse obligadas a identificar qué parte de una operación se realiza en la India y cuál se liquida fuera del país.
Otra área de atención será la conversión entre rupias y monedas estables. Las autoridades pueden exigir controles más estrictos sobre el origen de los fondos, el propósito de las transferencias y la relación entre los depósitos de los clientes y los pagos enviados a proveedores extranjeros.
La supervisión también podría extenderse a los derivados y a los activos tokenizados. Estos productos son más complejos que la compra directa de criptomonedas porque pueden combinar elementos de inversión, crédito, custodia y transferencia internacional.
La India ya ha aplicado obligaciones de prevención del lavado de dinero a determinados proveedores de servicios de activos virtuales. Esto implica procedimientos de identificación del cliente, conservación de registros y comunicación de operaciones sospechosas cuando corresponda. Sin embargo, el cumplimiento formal de estas obligaciones no resuelve todas las cuestiones relacionadas con la legislación cambiaria, los valores financieros o los productos derivados.
Para el sector, el desafío consiste en crear modelos que sean innovadores y al mismo tiempo auditables. Una plataforma que ofrece acceso a mercados extranjeros necesita documentar con claridad el flujo de fondos, las relaciones entre empresas del grupo, las comisiones, la custodia y la ejecución de órdenes.
Para las autoridades, el desafío es evitar que la incertidumbre regulatoria empuje a los usuarios hacia mercados informales y menos transparentes. Reglas claras pueden facilitar el cumplimiento, mejorar la protección de los consumidores y permitir que las empresas sepan qué productos pueden ofrecer y bajo qué condiciones.
La investigación también puede acelerar la cooperación entre organismos. La ED puede examinar los movimientos internacionales, mientras que otras autoridades pueden ocuparse de cuestiones fiscales, de valores, de protección del consumidor o de prevención del lavado de dinero. En operaciones basadas en cadenas de bloques, la cooperación con plataformas extranjeras y proveedores de análisis puede resultar esencial.
Qué debe observarse a partir de ahora
La evolución del caso dependerá de varios elementos concretos. Primero, habrá que comprobar si la ED emite una descripción más completa de los documentos y dispositivos incautados, de las entidades involucradas y del alcance financiero de las operaciones analizadas.
Segundo, será relevante saber si se presentan requerimientos formales, avisos de infracción, órdenes de congelación, sanciones u otras actuaciones. Cada medida tendría un significado jurídico diferente y no debería confundirse con una resolución definitiva.
Tercero, las declaraciones de CoinDCX y Delta Exchange pueden aclarar si las operaciones se realizaron por cuenta propia, como intermediarios o mediante acuerdos con entidades extranjeras. También será importante conocer qué controles aplicaban para separar los fondos de los clientes, registrar las órdenes y cumplir las obligaciones de identificación.
Cuarto, las autoridades podrían publicar orientaciones sobre el tratamiento de derivados, monedas estables y activos tokenizados. Esa información ayudaría a determinar si el problema se limita a determinados productos o si afecta a modelos más amplios de intermediación internacional.
Mientras no existan conclusiones finales, conviene utilizar un lenguaje preciso. Puede hablarse de registros, investigación, presuntas infracciones y operaciones bajo revisión. No es correcto presentar como hechos probados el lavado de dinero, la apropiación de fondos o la insolvencia de las plataformas cuando esos extremos no han sido establecidos.
El episodio recuerda que la seguridad en el sector de las criptomonedas no depende únicamente de la tecnología. También depende de la gobernanza de las empresas, la segregación de activos, la calidad de los controles internos, la transparencia de las operaciones y el cumplimiento de las leyes locales.
Para los usuarios indios, la conclusión práctica es clara: una plataforma regulada o conocida puede seguir enfrentándose a una investigación compleja, y una transacción registrada en una cadena de bloques no queda fuera del alcance de las normas financieras. Comprender dónde se ejecuta una operación, quién controla los fondos y qué entidad responde ante el cliente es tan importante como conocer el precio o la volatilidad del activo.
La investigación sobre CoinDCX y Delta Exchange podría convertirse en un punto de referencia para definir los límites entre el comercio de criptomonedas, los derivados digitales y las transferencias internacionales. Hasta que se publiquen resultados concluyentes, la respuesta más razonable es mantener la cautela, verificar la información en comunicados oficiales y evitar decisiones impulsivas basadas únicamente en titulares o publicaciones no confirmadas.