

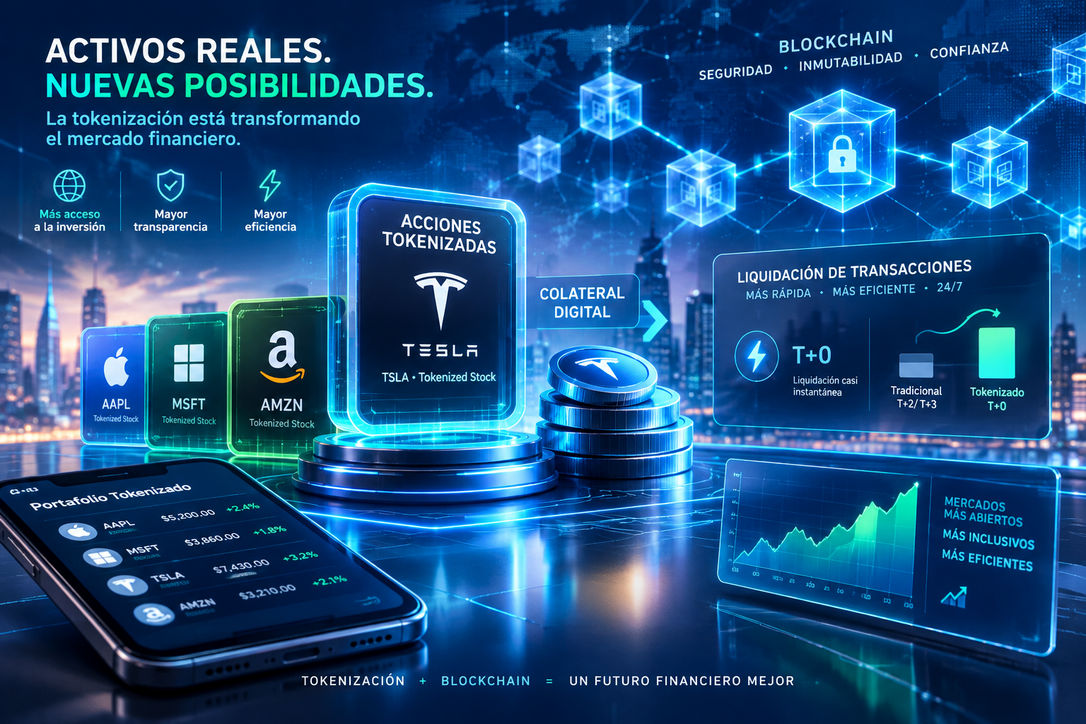
El lanzamiento del servicio de tokenización de DTCC representa un avance relevante en la conexión entre los mercados financieros tradicionales y la tecnología blockchain. La iniciativa permite crear representaciones tokenizadas de determinados valores custodiados por The Depository Trust Company, filial de DTCC, con el objetivo de facilitar su movilidad, mejorar la gestión del colateral y aumentar la eficiencia del uso del capital.
Para los participantes del mercado, la propuesta no consiste simplemente en convertir una acción en un activo digital. Su finalidad es integrar valores regulados dentro de una infraestructura diseñada para conservar los derechos económicos y las protecciones asociadas a los activos tradicionales, mientras se aprovechan algunas capacidades de las redes blockchain, como la automatización, la trazabilidad y la disponibilidad continua de información.
Qué ha lanzado DTCC y cómo funciona
DTCC ha puesto en funcionamiento el DTCC Tokenization Service, un servicio voluntario destinado inicialmente a participantes elegibles de DTC. La plataforma permite emitir representaciones tokenizadas de ciertos valores que ya se encuentran bajo custodia de DTC. En otras palabras, el token no pretende sustituir de forma independiente al activo financiero original, sino reflejar digitalmente una posición registrada dentro de una infraestructura de custodia regulada.
El servicio fue diseñado para que determinados valores puedan pasar de su formato tradicional a una representación tokenizada y, cuando sea necesario, regresar al formato convencional. Esta posibilidad de conversión es importante porque reduce el riesgo de crear mercados completamente aislados. Las entidades pueden utilizar la forma digital cuando necesitan mayor velocidad o automatización y conservar los mecanismos tradicionales para actividades que todavía dependen de los sistemas actuales.
En su lanzamiento, el servicio incluía 34 valores disponibles para tokenización. La participación requiere que las instituciones cumplan los criterios aplicables y formalicen los acuerdos correspondientes. Entre los primeros participantes mencionados por DTCC figuran bancos, intermediarios, firmas de corretaje y administradores de activos, lo que refleja el interés de diferentes segmentos de la industria financiera.
La infraestructura inicial está integrada con Canton Network y con una red privada basada en Besu operada por DTCC. La incorporación progresiva de otras redes podría ampliar la interoperabilidad, aunque también exigirá controles técnicos y jurídicos para garantizar que los tokens representen correctamente los derechos y obligaciones vinculados con los valores subyacentes.
Este modelo se diferencia de muchos proyectos minoristas de criptomonedas. En un mercado de activos digitales sin respaldo institucional, un token puede depender principalmente de un contrato inteligente y de las reglas de una red pública. En el modelo de DTCC, la representación digital está relacionada con valores custodiados por una entidad financiera central y se encuentra sujeta a controles de elegibilidad, gobernanza, cumplimiento normativo y gestión de riesgos.
La tokenización tampoco significa que cualquier usuario pueda comprar o transferir automáticamente una acción mediante una billetera pública. El acceso depende de los participantes autorizados, de las condiciones del servicio, de la legislación aplicable y de los controles establecidos para cada tipo de operación.
Por qué el colateral es tan importante
El colateral es un activo que se entrega o se compromete como garantía de una obligación financiera. Puede respaldar préstamos, operaciones de derivados, acuerdos de recompra y otras transacciones. Si una de las partes incumple, la contraparte puede disponer de la garantía conforme a los términos legales del acuerdo.
En los mercados financieros, el colateral suele estar formado por efectivo, deuda pública, acciones, fondos del mercado monetario u otros instrumentos aceptados. Sin embargo, que un activo sea elegible como garantía no significa que pueda utilizarse de manera inmediata. Debe localizarse, valorarse, transferirse, registrarse y, en algunos casos, sustituirse o liquidarse.
Estos procesos pueden involucrar múltiples intermediarios, horarios de operación limitados y sistemas que no siempre se comunican de forma directa. Como consecuencia, una institución puede tener activos suficientes en términos económicos, pero no poder movilizarlos rápidamente para satisfacer una llamada de margen o respaldar una nueva operación.
La tokenización busca reducir esa fricción. Una representación digital de un valor puede incluir información programable sobre su identidad, estado, titularidad, restricciones y disponibilidad. Si los sistemas están correctamente conectados, las partes autorizadas pueden verificar la existencia del activo y transferir la representación con mayor rapidez que en un flujo basado exclusivamente en procesos manuales o archivos separados.
La ventaja potencial es especialmente relevante durante episodios de volatilidad. Cuando los mercados se mueven con rapidez, las entidades financieras pueden recibir solicitudes de garantías adicionales en periodos muy breves. Un sistema capaz de operar con mayor continuidad podría ayudar a movilizar activos y reducir retrasos operativos.
DTCC también ha desarrollado una infraestructura denominada Collateral AppChain, orientada a facilitar la gestión de distintos tipos de activos tokenizados. El planteamiento contempla valores tokenizados, fondos del mercado monetario tokenizados, monedas estables, criptoactivos y otros instrumentos digitales, siempre sujetos a las reglas de elegibilidad y gestión de riesgos aplicables.
La existencia de una capa común para movilizar diferentes activos puede ayudar a que las instituciones no tengan que crear un sistema separado para cada clase de garantía. No obstante, la utilidad real dependerá de la cantidad de participantes conectados, de la disponibilidad de activos aceptados y de la capacidad para integrar la nueva infraestructura con los sistemas de tesorería, contabilidad, custodia y cumplimiento normativo.
Cómo podría mejorar la liquidación y el acceso al capital
La liquidación es el proceso mediante el cual se completa una operación: el comprador recibe el activo y el vendedor recibe el dinero o el instrumento acordado. En los mercados tradicionales, esta actividad depende de una cadena de intermediarios y de procedimientos coordinados entre distintas instituciones.
La tecnología de registros distribuidos puede permitir que varias partes compartan una visión sincronizada de una operación. En lugar de que cada entidad mantenga registros que después deben compararse, una red autorizada puede registrar determinados acontecimientos de forma común. Esto puede reducir errores de conciliación y mejorar la visibilidad del estado de una transferencia.
Una ventaja adicional es la posibilidad de utilizar contratos inteligentes. Estos programas pueden ejecutar instrucciones predeterminadas cuando se cumplen determinadas condiciones, como la recepción de un pago, la verificación de una garantía o el cumplimiento de un límite de exposición. La automatización no elimina la necesidad de supervisión humana, pero puede reducir tareas repetitivas.
En la gestión del colateral, una operación automatizada podría comprobar si un activo es elegible, calcular su valor ajustado mediante descuentos de seguridad y confirmar si está disponible para ser comprometido. También podría activar una sustitución cuando el valor de la garantía cae por debajo del umbral establecido.
La mejora de la eficiencia puede liberar capital. Cuando una garantía permanece inmovilizada durante más tiempo del necesario, la entidad que la posee pierde la oportunidad de utilizarla en otra operación. Si el activo puede trasladarse con rapidez entre distintos usos, el mismo recurso financiero podría respaldar una mayor cantidad de actividades sin aumentar proporcionalmente el volumen total de activos mantenidos.
Este efecto se describe como movilidad del colateral. No significa que un activo pueda utilizarse simultáneamente para respaldar obligaciones incompatibles. Significa que puede pasar de una función a otra con menos retrasos, siempre que los derechos sobre él estén claramente registrados y que los sistemas impidan la duplicación de garantías.
El acceso al capital también podría mejorar para intermediarios que actualmente deben mantener grandes reservas de liquidez debido a la lentitud o incertidumbre de los procesos de transferencia. Una infraestructura más rápida puede reducir la necesidad de mantener activos inactivos como protección frente a retrasos operativos.
Sin embargo, la tokenización no crea capital por sí misma. No aumenta automáticamente el valor económico de una empresa ni elimina el riesgo de crédito. Su contribución potencial consiste en hacer que determinados activos sean más fáciles de utilizar, verificar y transferir dentro de los límites de la regulación y de los acuerdos financieros.
El impacto dependerá de la adopción. Si solo unas pocas instituciones utilizan el servicio, los beneficios pueden limitarse a operaciones concretas. Si bancos, cámaras de compensación, intermediarios, custodios y gestores de activos comparten estándares compatibles, la infraestructura podría producir efectos más amplios sobre la liquidez y la eficiencia del mercado.
Implicaciones para las criptomonedas y los activos digitales
Para los usuarios familiarizados con las criptomonedas, el servicio de DTCC puede entenderse como una forma institucional de tokenización de activos del mundo real. La diferencia principal es que el valor representado no depende únicamente de la existencia de un token en una cadena de bloques. Está vinculado a un activo financiero tradicional custodiado dentro de una estructura regulada.
Un tokenizado de este tipo puede incorporar algunas características habituales de los activos digitales:
- Registro electrónico de transferencias.
- Automatización mediante contratos inteligentes.
- Disponibilidad potencial durante más horas que los mercados tradicionales.
- Integración con aplicaciones financieras compatibles.
- Mayor trazabilidad de determinadas operaciones.
Al mismo tiempo, mantiene restricciones que no suelen existir en los criptoactivos abiertos. El acceso puede estar limitado a instituciones autorizadas, las transferencias pueden requerir controles de identidad y las operaciones pueden quedar sujetas a límites de jurisdicción, cumplimiento normativo y elegibilidad del inversor.
Esta combinación puede describirse como una infraestructura de mercado autorizada. No busca necesariamente convertir el mercado de valores en un entorno sin permisos, sino utilizar herramientas blockchain en un marco donde las entidades participantes y los activos subyacentes puedan ser identificados y supervisados.
La iniciativa también puede favorecer la expansión del sector de activos tokenizados. Hasta ahora, muchos proyectos se han concentrado en emitir representaciones digitales de deuda pública, fondos, inmuebles o materias primas. La participación de una infraestructura de mercado de gran escala podría aportar estándares más claros sobre custodia, titularidad, liquidación y tratamiento de eventos corporativos.
Entre los eventos corporativos se encuentran el pago de dividendos, los desdoblamientos de acciones, las fusiones, las ofertas públicas de adquisición y otros cambios que afectan a los titulares. Un sistema de tokenización institucional debe garantizar que estos acontecimientos se reflejen correctamente en la representación digital y que los titulares reciban el tratamiento económico y jurídico correspondiente.
También es necesario distinguir entre la propiedad del token y la propiedad jurídica del activo. En algunos modelos, el token representa un derecho directo sobre el valor subyacente. En otros, puede representar un derecho contractual frente a un emisor o custodio. La documentación del servicio, la legislación aplicable y los acuerdos con los participantes determinan cuál es la estructura concreta.
Esta distinción resulta esencial para evaluar el riesgo. Tener un token en una billetera no basta para saber qué ocurre en caso de insolvencia de un intermediario, pérdida de claves, error en un contrato inteligente o interrupción de una red. Los usuarios deben conocer qué entidad reconoce sus derechos, cómo se registran y qué procedimientos existen para recuperar o convertir la representación digital.
Beneficios potenciales y límites del modelo
El principal beneficio esperado es una mejora de la eficiencia operativa. La representación digital de los valores puede reducir la duplicación de registros, automatizar verificaciones y facilitar la coordinación entre participantes.
Otro beneficio es la transparencia. Una red autorizada puede ofrecer información más consistente sobre la existencia, el estado y el uso de una garantía. Esto puede ayudar a las entidades a controlar su exposición y a los supervisores a analizar determinadas actividades con mayor rapidez.
La transparencia, sin embargo, no significa que todos los datos sean públicos. En los mercados institucionales es necesario proteger información comercial sensible, posiciones de clientes y estrategias de negociación. Por ese motivo, las redes privadas o autorizadas suelen combinar registros compartidos con permisos de acceso diferenciados.
La tokenización puede mejorar la interoperabilidad cuando distintos sistemas utilizan estándares comunes. Una entidad podría transferir activos entre aplicaciones financieras sin convertirlos repetidamente a formatos incompatibles. Pero la interoperabilidad no aparece automáticamente por el hecho de usar blockchain. Requiere acuerdos técnicos, reglas de gobernanza y mecanismos para resolver errores o disputas.
También puede aumentar la disponibilidad del colateral. Los sistemas tradicionales suelen funcionar según horarios específicos y pueden requerir intervención de múltiples operadores. Una infraestructura digital con funcionamiento continuo podría permitir una gestión más cercana a las necesidades de los mercados globales, que operan en diferentes zonas horarias.
Entre los límites se encuentra la dependencia de los activos subyacentes. Si una acción está suspendida, sometida a restricciones legales o afectada por un evento corporativo complejo, su representación tokenizada no elimina esas condiciones. El token sigue dependiendo de la situación económica y jurídica del valor original.
Otro límite es la concentración operativa. Una infraestructura centralizada o administrada por un grupo reducido de instituciones puede ofrecer mayor control y cumplimiento, pero también convertirse en un punto de dependencia. Una interrupción técnica, un error de gobernanza o una vulnerabilidad de seguridad podría afectar a numerosos participantes al mismo tiempo.
La seguridad de las claves y de las billeteras constituye un desafío adicional. Las instituciones necesitan mecanismos de recuperación, controles de autorización, separación de funciones y vigilancia contra operaciones no autorizadas. La custodia digital exige procedimientos distintos de los utilizados exclusivamente para certificados o registros tradicionales.
Los contratos inteligentes también pueden contener errores. Una instrucción programada de forma incorrecta podría bloquear activos, ejecutar una transferencia indebida o calcular mal una obligación. Por ello, los contratos deben someterse a pruebas, auditorías, controles de actualización y procedimientos claros para corregir incidentes.
La escalabilidad representa otro reto. Una plataforma que funciona en un proyecto piloto debe poder procesar grandes volúmenes de operaciones con baja latencia, mantener registros fiables y responder durante periodos de alta demanda. Además, debe demostrar que puede integrarse con las infraestructuras existentes sin provocar interrupciones.
La privacidad debe equilibrarse con la supervisión. Los participantes necesitan proteger información sensible, mientras que los reguladores requieren acceso suficiente para controlar riesgos sistémicos, detectar abusos y comprobar el cumplimiento de las normas contra el blanqueo de capitales y la financiación del terrorismo.
Finalmente, existen incertidumbres jurídicas entre jurisdicciones. Un token puede circular entre participantes ubicados en países diferentes, pero las normas sobre propiedad, garantías, insolvencia y reconocimiento de registros electrónicos no son idénticas en todos los mercados. La expansión internacional exigirá acuerdos legales y técnicos más amplios.
Qué significa para los inversores y el mercado
Para el inversor minorista, el lanzamiento no implica necesariamente un acceso inmediato a acciones tokenizadas mediante una plataforma de criptomonedas. En la fase inicial, el servicio está dirigido a participantes elegibles de la infraestructura institucional. Su impacto directo dependerá de cómo los bancos, corredores, custodios y plataformas de inversión incorporen posteriormente estas capacidades.
A medio plazo, los inversores podrían beneficiarse indirectamente de liquidaciones más rápidas, menor fricción en determinadas operaciones y una gestión más eficiente de la liquidez. También podrían aparecer nuevos productos financieros respaldados por activos tokenizados, aunque cualquier oferta de ese tipo tendría que cumplir las normas aplicables a valores, custodia, comercialización y protección del inversor.
La tokenización podría modificar la forma en que se estructuran algunos mercados de financiación. Por ejemplo, una entidad podría utilizar representaciones digitales de valores como garantía en operaciones que requieren comprobación continua del activo. Las plataformas podrían automatizar parte de las condiciones de financiación y calcular ajustes de garantías con mayor frecuencia.
Esto no elimina los riesgos propios del apalancamiento. Si una posición financiada pierde valor, la entidad puede exigir garantías adicionales. Un sistema más rápido podría acelerar tanto la entrega de colateral como la ejecución de medidas de protección. La eficiencia, por tanto, puede reducir retrasos, pero también intensificar la velocidad a la que se transmiten los movimientos del mercado.
La mayor transparencia tampoco garantiza que los precios sean siempre más estables. Un registro más claro de las garantías puede ayudar a identificar concentraciones de riesgo, pero la volatilidad depende de factores económicos, financieros y políticos. La infraestructura puede mejorar la información sin eliminar la incertidumbre.
Para valorar cualquier producto tokenizado, conviene revisar varios elementos:
- Qué activo subyacente representa el token.
- Qué entidad reconoce los derechos del titular.
- Cómo se custodia el activo tradicional.
- Si el token puede convertirse nuevamente al formato convencional.
- Qué restricciones existen para transferirlo.
- Cómo se tratan los dividendos y otros eventos corporativos.
- Qué ocurre en caso de insolvencia, fraude o fallo tecnológico.
- Qué costes se aplican a la emisión, custodia, conversión y transferencia.
Estas preguntas son relevantes porque dos tokens que parezcan similares pueden ofrecer derechos muy diferentes. Uno puede representar una participación directa en un valor custodiado, mientras otro puede constituir solo una obligación contractual de un intermediario.
La iniciativa de DTCC también puede influir en la competencia entre infraestructuras financieras. Las entidades que adopten estándares comunes podrían operar con mayor eficiencia, mientras que aquellas que permanezcan en sistemas aislados podrían enfrentar costes de integración más elevados. La transición será gradual porque las instituciones no pueden abandonar de inmediato los sistemas que sostienen sus obligaciones regulatorias y operativas.
La adopción dependerá de tres factores principales: la confianza de los participantes, la claridad jurídica y la demostración de beneficios económicos. Las instituciones invertirán en nuevas plataformas si la reducción de costes, la rapidez y la gestión de riesgos compensan los gastos de conexión, formación, auditoría y adaptación de procesos.
También será decisiva la calidad de la gobernanza. Una red financiera debe establecer quién puede modificar las reglas, cómo se autorizan nuevas aplicaciones, qué ocurre durante una emergencia y cómo se resuelven las disputas. La descentralización técnica no reemplaza la necesidad de responsabilidades claramente asignadas.
En conjunto, el servicio de DTCC constituye un paso hacia una infraestructura financiera donde los activos tradicionales puedan interactuar con redes digitales autorizadas. Su importancia no reside solamente en que algunas acciones puedan representarse mediante tokens, sino en que una institución central del mercado está probando cómo integrar la tokenización con custodia, liquidación, colateral y cumplimiento normativo.
Si el modelo demuestra que puede operar con seguridad y a escala, podría acelerar la adopción de valores tokenizados y ampliar el uso de blockchain más allá de los mercados de criptomonedas. La transformación, no obstante, será progresiva. Las cuestiones sobre interoperabilidad, regulación, privacidad, ciberseguridad, insolvencia y protección del inversor seguirán determinando el ritmo de expansión.
Para los lectores con conocimientos básicos e intermedios de criptomonedas, la idea fundamental es sencilla: DTCC está utilizando tecnología de activos digitales para hacer más flexible la gestión de valores tradicionales. El objetivo no es reemplazar de inmediato las acciones convencionales, sino crear una representación digital que pueda facilitar su uso como garantía, acelerar ciertos procesos y conectar de forma más eficiente los mercados financieros tradicionales con la infraestructura blockchain.