

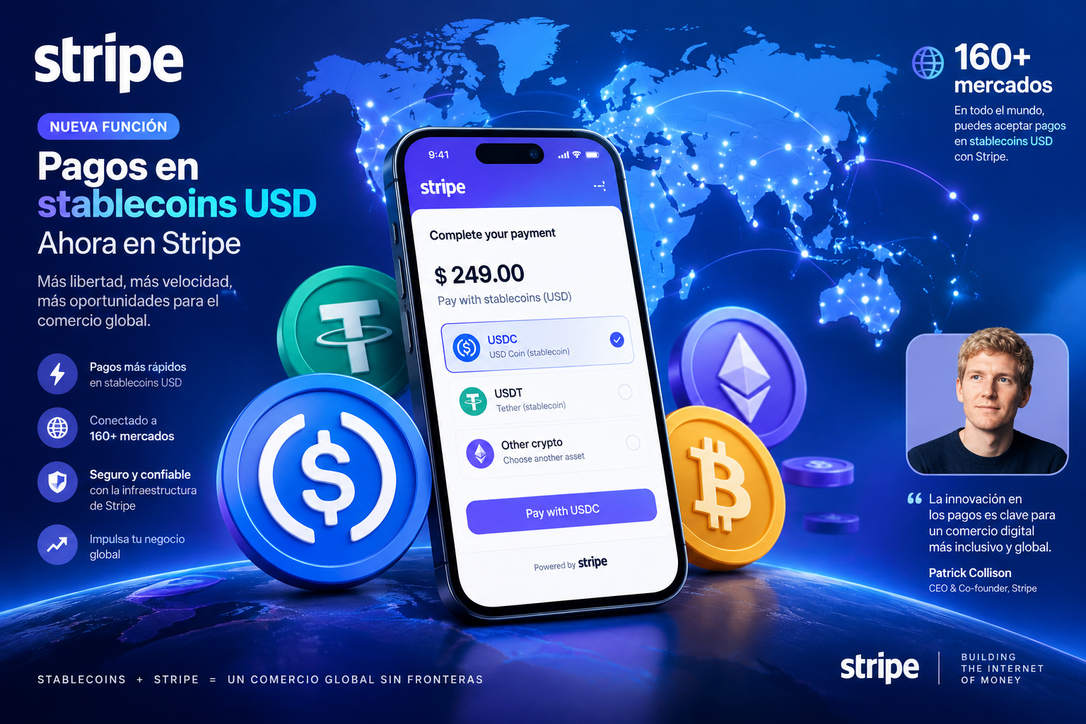
Stripe ha ampliado su infraestructura de pagos para permitir que empresas elegibles envíen pagos denominados en dólares digitales directamente a billeteras de criptomonedas en más de 160 países y mercados. La función forma parte de Stripe Global Payouts y busca facilitar pagos internacionales más rápidos, disponibles durante todo el día y con menos dependencia de la banca tradicional.
La novedad se dirige especialmente a empresas que necesitan pagar a trabajadores, vendedores, creadores, proveedores o clientes en distintos países. En lugar de enviar una transferencia bancaria internacional a cada destinatario, la empresa puede iniciar el pago desde su panel de Stripe y el receptor puede recibir una stablecoin vinculada al dólar estadounidense en una billetera compatible.
Qué ha lanzado Stripe y cómo funciona
Una stablecoin es un criptoactivo diseñado para mantener un valor relativamente estable respecto de una moneda de referencia. En este caso, el referente es el dólar estadounidense. A diferencia de activos como bitcoin o ether, cuyo precio puede variar considerablemente en periodos breves, las stablecoins vinculadas al dólar pretenden que una unidad conserve un valor cercano a un dólar.
La nueva función permite a determinadas empresas estadounidenses enviar pagos a billeteras externas controladas por los destinatarios. La documentación de Stripe describe pagos con stablecoins hacia más de 160 países y señala que los fondos pueden llegar con mayor rapidez que muchas transferencias internacionales convencionales.
Según la información publicada sobre el servicio, las empresas pueden financiar los pagos desde saldos denominados en dólares o desde saldos en determinados activos digitales. Stripe gestiona la conversión necesaria para completar la operación y envía la stablecoin a través de una red blockchain compatible.
Entre los activos indicados para esta función se encuentran USDC y OUSD. USDC es una stablecoin ampliamente utilizada en aplicaciones de pagos y mercados de activos digitales. OUSD es otro activo digital denominado en dólares, aunque su funcionamiento y estructura no son idénticos a los de USDC. La disponibilidad concreta puede depender del país, la red blockchain, el tipo de cuenta y los controles aplicables.
El proceso general puede resumirse en cuatro etapas:
- La empresa mantiene fondos elegibles en su cuenta financiera de Stripe.
- Selecciona al destinatario, el importe y el mercado de destino.
- Stripe convierte los fondos cuando es necesario y procesa el pago en la stablecoin disponible.
- El destinatario recibe los activos en una billetera compatible o mediante una solución de recepción admitida.
El destinatario puede conservar los fondos, transferirlos a otra billetera, convertirlos a moneda local cuando exista una vía disponible o utilizarlos en servicios que acepten la stablecoin correspondiente. La recepción no equivale necesariamente a una conversión automática a dinero bancario. Esa diferencia es esencial para comprender el alcance real de la función.
Stripe también ha explicado que los pagos con stablecoins pueden ejecutarse de forma continua, incluidos fines de semana y festivos. La liquidación depende de la red blockchain utilizada y de sus condiciones operativas. Aunque muchos pagos pueden completarse en minutos, la velocidad no está garantizada en todas las circunstancias: la congestión, las comprobaciones de cumplimiento y otros factores pueden retrasar la entrega.
Por qué las stablecoins son relevantes para el comercio digital
El comercio digital es global por naturaleza, pero los sistemas de pago siguen estando fragmentados por fronteras, monedas, horarios bancarios y requisitos regulatorios. Una empresa puede vender un producto o servicio a un cliente situado en otro continente, pero todavía debe resolver cómo cobrar, cómo pagar a sus colaboradores y cómo convertir los ingresos a la moneda que necesita.
Las stablecoins intentan abordar parte de ese problema mediante una representación digital del valor que puede circular en una red blockchain. Una transferencia no necesita seguir exactamente el calendario operativo de los bancos corresponsales. Puede iniciarse en cualquier momento y llegar a una billetera sin que el receptor tenga que esperar la apertura de una sucursal bancaria o la liquidación de una cámara de compensación tradicional.
Las ventajas potenciales más relevantes son las siguientes:
- Disponibilidad permanente: las redes blockchain funcionan, en general, durante las 24 horas del día, todos los días del año.
- Alcance internacional: un mismo sistema puede enviar fondos a múltiples mercados sin diseñar una integración bancaria distinta para cada país.
- Velocidad: algunas transferencias pueden confirmarse en pocos minutos, dependiendo de la red y de los controles del proveedor.
- Programabilidad: los pagos pueden integrarse en sistemas de facturación, nóminas, plataformas de comercio o aplicaciones financieras.
- Transparencia operativa: las transacciones registradas en una blockchain pueden verificarse mediante herramientas públicas o especializadas.
Sin embargo, estas ventajas no eliminan todos los costes. Puede haber comisiones de red, costes de conversión, límites operativos y tarifas del proveedor. Además, la experiencia del usuario depende de que el destinatario pueda custodiar, intercambiar o gastar la stablecoin recibida.
La adopción de stablecoins también está relacionada con las dificultades que afrontan determinados consumidores al utilizar tarjetas o cuentas bancarias internacionales. Una persona puede tener conexión a internet y acceso a una billetera digital, pero no disponer de una tarjeta aceptada globalmente o de una cuenta bancaria capaz de recibir transferencias transfronterizas.
Esto no significa que las stablecoins sean automáticamente accesibles para todas las personas. Crear una billetera, proteger una clave privada, recuperar una cuenta y evitar fraudes exige conocimientos específicos. La inclusión financiera depende tanto de la tecnología como de la educación, la regulación, la disponibilidad de servicios locales y la capacidad de convertir los activos digitales en bienes o moneda nacional.
La respuesta a la demanda de pagos rápidos y seguros
La dirección de Stripe ha presentado la expansión como una respuesta a la demanda creciente de transacciones rápidas, internacionales y disponibles de forma continua. El argumento empresarial es claro: los clientes esperan pagar y recibir dinero con menos fricción, mientras que las empresas buscan reducir los tiempos de liquidación y simplificar sus operaciones globales.
La rapidez, por sí sola, no determina la calidad de un sistema de pagos. Un pago también debe ser correcto, trazable, reversible cuando corresponda y compatible con los controles contra el fraude y el blanqueo de capitales. Por esa razón, una infraestructura de stablecoins necesita combinar la tecnología blockchain con procesos de identificación, vigilancia de transacciones y gestión de riesgos.
La palabra seguridad tiene varios significados en este contexto:
- Seguridad de la cuenta: protege el acceso de la empresa al panel de pagos y evita que terceros autoricen operaciones no consentidas.
- Seguridad de la billetera: protege las claves o credenciales que permiten controlar los fondos recibidos.
- Seguridad de la red: depende del diseño, la estabilidad y la actividad de la blockchain utilizada.
- Seguridad de la liquidación: exige verificar que el pago se envía al destinatario y a la dirección correctos.
- Seguridad regulatoria: requiere cumplir las normas aplicables al origen, destino y propósito de los fondos.
Una transferencia de criptomonedas normalmente no puede cancelarse con la misma facilidad que una operación con tarjeta. Si la empresa envía fondos a una dirección equivocada, la recuperación puede ser imposible. El fraude también puede producirse fuera de la infraestructura de Stripe, por ejemplo, si un atacante suplanta a un proveedor y proporciona una dirección falsa.
Por este motivo, las empresas deben establecer controles antes de activar pagos a billeteras externas. Conviene verificar la identidad del destinatario, confirmar la dirección mediante un canal independiente, limitar los importes iniciales y utilizar aprobaciones internas para los pagos de mayor valor.
La protección de la stablecoin utilizada también es importante. El valor de una stablecoin depende de los activos que respaldan su emisión, de la capacidad del emisor para atender reembolsos y de la confianza del mercado. Una stablecoin vinculada al dólar puede desviarse temporalmente de ese valor de referencia. La estabilidad es un objetivo operativo, no una garantía absoluta.
Impacto para empresas y destinatarios
Para las empresas, los pagos con stablecoins pueden ser especialmente útiles en sectores que trabajan con colaboradores internacionales. Plataformas de trabajo independiente, mercados digitales, videojuegos, servicios de contenido, remesas empresariales y aplicaciones financieras podrían utilizar esta infraestructura para distribuir fondos en distintos países.
Un negocio que paga a profesionales en varios mercados suele enfrentarse a diferencias de moneda, horarios bancarios, documentación y comisiones. Con una solución integrada, la empresa puede centralizar la orden de pago y dejar que el destinatario reciba un activo digital denominado en dólares. Esto puede reducir la complejidad técnica de mantener integraciones bancarias separadas.
El beneficio no es idéntico para todos los casos. Un trabajador que necesita pagar alquiler, alimentos o impuestos en moneda local todavía tendrá que convertir la stablecoin. Si el mercado local tiene poca liquidez, pocas plataformas de intercambio o controles estrictos, la conversión puede resultar costosa o lenta.
La utilidad depende también de la infraestructura disponible en el país receptor. El destinatario puede necesitar una billetera compatible, una conexión estable a internet y conocimientos para administrar sus credenciales. Si pierde el acceso a la cuenta o es víctima de una estafa, la empresa pagadora quizá no pueda recuperar los fondos.
Las empresas deben informar claramente al receptor sobre varios aspectos:
- La stablecoin exacta que recibirá.
- La red blockchain utilizada para el envío.
- Las comisiones que pueden aplicarse.
- El tiempo estimado de llegada.
- Las opciones disponibles para conservar, convertir o retirar los fondos.
- Los riesgos asociados con la volatilidad, la custodia y las transferencias irreversibles.
La transparencia resulta especialmente importante cuando los pagos corresponden a salarios, honorarios o prestaciones. El destinatario debe conocer el importe que recibirá y la forma en que se calcula su equivalencia con la moneda acordada. Una empresa no debería trasladar de manera confusa al trabajador todos los costes derivados de la conversión o de la red.
Desde una perspectiva contable, el pago también exige documentación. La empresa debe registrar el importe enviado, la fecha, el tipo de activo, la red utilizada, las comisiones y el valor equivalente en la moneda funcional. Las obligaciones tributarias dependerán de la jurisdicción y de la naturaleza del pago.
Para los destinatarios, una stablecoin puede funcionar como medio de transferencia, reserva temporal de valor o herramienta para acceder a servicios digitales. No debe confundirse automáticamente con una cuenta bancaria ni con dinero emitido por un banco central. La capacidad de utilizarla depende de las plataformas, comercios y proveedores que la acepten.
Limitaciones, regulación y perspectivas
El anuncio de Stripe no significa que todas las empresas ni todos los países tengan acceso inmediato a la función. La información disponible describe un servicio dirigido a empresas elegibles y sujeto a disponibilidad geográfica. También se han señalado restricciones para determinadas empresas estadounidenses, incluidas las radicadas en Nueva York durante la fase inicial de acceso público.
Los mercados de destino deben analizarse por separado. Que una empresa pueda enviar stablecoins a más de 160 países no implica que todas las operaciones tengan las mismas condiciones. Pueden cambiar los activos disponibles, las redes compatibles, los límites, las comprobaciones de identidad, las opciones de conversión y las obligaciones de información.
La regulación de los criptoactivos está evolucionando. Los gobiernos y organismos supervisores prestan atención a las reservas que respaldan las stablecoins, la protección del consumidor, la prevención del blanqueo de capitales, las sanciones internacionales y la estabilidad financiera. Los proveedores de pagos deben adaptar sus productos a esas exigencias y pueden restringir determinados corredores o tipos de operación.
También existen riesgos técnicos. Una blockchain puede sufrir congestión, interrupciones, errores de integración o cambios en sus tarifas. La dirección de una billetera puede ser incompatible con la red seleccionada. En algunos casos, el envío a una red incorrecta provoca la pérdida de los fondos o requiere procedimientos complejos de recuperación.
El modelo de custodia también merece atención. En una billetera con custodia, un proveedor administra las claves y puede ofrecer mecanismos de recuperación de acceso. En una billetera sin custodia, el usuario controla directamente las claves, pero asume una mayor responsabilidad. Ninguna modalidad elimina todos los riesgos: la custodia concentra el riesgo en el proveedor y la autocustodia concentra la responsabilidad en el usuario.
La función de Stripe puede favorecer una mayor adopción empresarial porque oculta parte de la complejidad técnica. Una empresa no necesita construir desde cero la conexión con varias blockchains, diseñar su sistema de conversión o desarrollar todos los controles operativos. Esa simplificación puede acelerar la experimentación con pagos digitales.
No obstante, una interfaz sencilla no elimina la complejidad económica y jurídica. Las empresas deben evaluar si el uso de stablecoins encaja con sus contratos, sus políticas contables, sus obligaciones fiscales y sus procedimientos de atención al cliente. También deben determinar quién asume las comisiones, qué ocurre ante un pago fallido y cómo se gestionan las reclamaciones.
La competencia entre proveedores podría impulsar mejoras en velocidad, cobertura y costes. Stripe no es el único participante en el desarrollo de pagos con stablecoins: emisores de activos digitales, redes blockchain, entidades financieras, procesadores de pagos y empresas de tecnología financiera están construyendo servicios similares. El resultado puede ser un ecosistema más integrado, aunque también más complejo.
Para los lectores que comienzan a estudiar las criptomonedas, la idea central es sencilla: una stablecoin permite representar digitalmente un valor vinculado a una moneda, y una blockchain permite transferir esa representación sin depender por completo de las redes bancarias tradicionales. Stripe añade una capa empresarial que facilita iniciar pagos y cumplir determinados procesos operativos.
La principal ventaja de la propuesta es la combinación de alcance internacional, funcionamiento continuo y posible rapidez de liquidación. Sus principales desafíos son la regulación, la protección del usuario, la conversión a moneda local, la custodia y el riesgo de errores irreversibles.
La expansión hacia más de 160 mercados puede convertirse en un paso relevante para que las stablecoins pasen de utilizarse principalmente dentro del ecosistema cripto a integrarse en pagos comerciales cotidianos. Su éxito dependerá de que la experiencia sea realmente más económica y eficiente, de que los destinatarios puedan usar los fondos con facilidad y de que las empresas mantengan controles sólidos.
En última instancia, las stablecoins no sustituyen automáticamente a las monedas nacionales ni a las cuentas bancarias. Funcionan como una nueva capa de infraestructura. Cuando se integran con sistemas de pagos, herramientas de cumplimiento y servicios de conversión, pueden ampliar las opciones disponibles para el comercio digital. Cuando se utilizan sin comprender sus riesgos, pueden generar pérdidas, problemas regulatorios o dificultades para recuperar fondos.
La iniciativa de Stripe muestra que los pagos con activos digitales están avanzando hacia productos orientados a empresas y usuarios no especializados. La adopción sostenible dependerá menos de la novedad tecnológica que de factores prácticos: claridad de las condiciones, costes previsibles, protección frente al fraude, compatibilidad entre redes y acceso sencillo a la moneda que cada persona necesita para su vida diaria.