
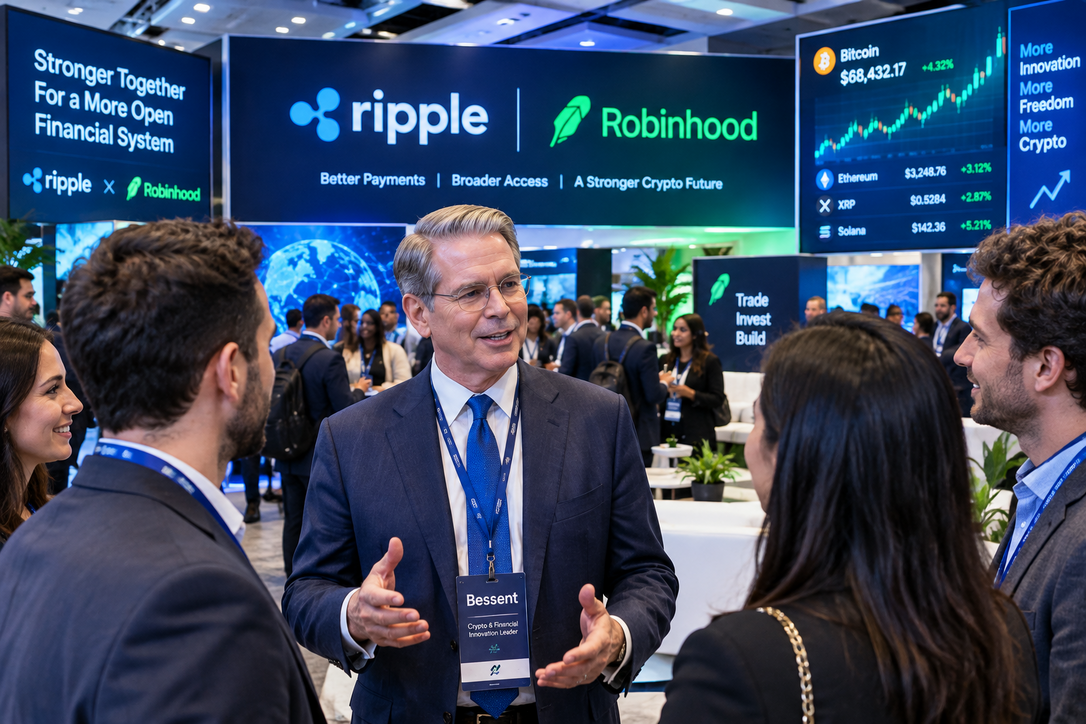
La conferencia Ripple Swell se ha convertido en un punto de encuentro para empresas financieras, proveedores de infraestructura y participantes del mercado de activos digitales. La edición de 2026 concentró especial atención en la ampliación de la relación entre Ripple y Robinhood, en la posible participación del secretario del Tesoro estadounidense Scott Bessent y en el papel que pueden desempeñar las monedas estables dentro de los mercados tradicionales.
El interés generado por el evento no depende únicamente de un posible anuncio comercial. También refleja una transformación más amplia: las criptomonedas están pasando de ser un segmento principalmente experimental a formar parte de conversaciones sobre pagos, liquidación, tesorería, financiación y acceso institucional. Sin embargo, la relevancia de estos avances debe analizarse con precisión. Una colaboración empresarial no equivale automáticamente a una adopción masiva, y la presencia de un funcionario público no implica respaldo gubernamental a una empresa o a un activo concreto.
Qué es Ripple Swell y por qué importa
Ripple Swell es una conferencia organizada por Ripple para reunir a representantes de bancos, empresas tecnológicas, instituciones financieras, organismos públicos y compañías del sector de los activos digitales. Sus debates suelen centrarse en pagos internacionales, monedas estables, custodia, regulación, tokenización y aplicaciones de la tecnología de registros distribuidos.
El encuentro tiene una importancia estratégica porque permite observar qué casos de uso están intentando desarrollar las empresas que buscan conectar la infraestructura financiera tradicional con las redes de cadena de bloques. En lugar de limitarse a hablar sobre el precio de las criptomonedas, la agenda gira alrededor de cuestiones operativas: cómo mover dinero entre países, cómo gestionar liquidez, cómo reducir los tiempos de liquidación y cómo crear productos compatibles con las obligaciones regulatorias.
La edición de 2026 se celebró en Nueva York y reunió a participantes vinculados con entidades como Robinhood, BNY, Coinbase, Barclays, State Street y otras compañías financieras. La composición de los asistentes muestra una tendencia importante: las conversaciones sobre activos digitales ya no se desarrollan exclusivamente dentro de empresas nativas del sector. También involucran a intermediarios bursátiles, bancos, plataformas de negociación y proveedores de servicios institucionales.
Este cambio puede aumentar la legitimidad de la tecnología, pero no elimina sus riesgos. La presencia de grandes empresas puede facilitar el acceso y mejorar la infraestructura; al mismo tiempo, concentra más actividad en intermediarios sujetos a decisiones comerciales, controles de cumplimiento y requisitos regulatorios. Por ello, la adopción institucional debe evaluarse tanto por el volumen de anuncios como por la ejecución efectiva de los productos.
El posible acuerdo entre Ripple y Robinhood
El anuncio que más atención recibió fue la ampliación de la relación entre Ripple y Robinhood. La información disponible describe una colaboración que abarcaría varios ámbitos: la integración de la moneda estable RLUSD, servicios de gestión de tesorería, financiación institucional, operaciones de negociación y liquidación mediante el XRP Ledger.
RLUSD es una moneda estable emitida por Ripple cuyo objetivo es mantener un valor estable respecto del dólar estadounidense. A diferencia de activos como bitcoin o XRP, cuyo precio puede variar considerablemente, una moneda estable busca ofrecer una unidad digital con menor volatilidad para pagos, transferencias y operaciones financieras. Su utilidad depende de factores como la calidad de sus reservas, la transparencia de sus informes, la capacidad de redención y el marco regulatorio aplicable.
Según la información comunicada durante el evento, RLUSD ya estaría disponible en Robinhood Chain y en Bitstamp, plataforma vinculada a Robinhood. También se habría previsto una incorporación posterior a la aplicación principal de Robinhood. La diferencia entre estos dos estados es importante: que un activo esté disponible en una red o plataforma asociada no significa necesariamente que todos los clientes puedan utilizarlo de inmediato en la aplicación general de la empresa.
La colaboración también contempla el uso de RLUSD en el XRP Ledger para liquidaciones institucionales. La liquidación es el proceso mediante el cual se completa definitivamente una operación financiera, con la entrega del activo y el pago correspondiente. En los mercados tradicionales, este proceso puede implicar varios intermediarios y horarios limitados. Una red de cadena de bloques puede funcionar de manera continua y automatizar determinadas instrucciones, aunque su utilidad práctica depende de la integración con sistemas bancarios, controles de identidad, gestión de riesgos y requisitos legales.
Otro elemento señalado es la adopción de herramientas de Ripple Treasury por parte de Robinhood. Estas herramientas están orientadas a gestionar operaciones de tesorería, previsiones de flujo de caja, pagos, liquidez y transacciones entre entidades relacionadas. Este aspecto es especialmente significativo porque desplaza la atención desde el producto visible para el usuario hacia la infraestructura interna de una empresa financiera.
Cuando una compañía utiliza tecnología de activos digitales para sus procesos internos, el resultado puede ser menos visible para el público, pero potencialmente más profundo. La mejora no depende de que millones de clientes compren una criptomoneda, sino de que la empresa consiga reducir costes, acelerar conciliaciones, automatizar movimientos de fondos o administrar mejor su liquidez.
La relación con Ripple Prime también aparece vinculada a servicios de financiación, préstamos y operaciones de margen para activos digitales. En términos sencillos, la financiación con margen permite operar utilizando capital prestado, lo que puede aumentar la capacidad de negociación, pero también amplifica las pérdidas. Por esa razón, la expansión de estos servicios exige controles estrictos sobre garantías, liquidaciones, límites de exposición y solvencia de las contrapartes.
Hasta el momento descrito por las informaciones del evento, no se había publicado el valor económico del acuerdo ni una previsión detallada de ingresos. Esa ausencia limita la capacidad de valorar su impacto financiero. Un anuncio de integración puede ser relevante desde el punto de vista estratégico, pero su importancia económica dependerá del número de usuarios, el volumen de operaciones, la disponibilidad geográfica, los costes de implementación y la continuidad del servicio.
También conviene distinguir entre una alianza tecnológica y una asociación exclusiva. La incorporación de RLUSD o de servicios de Ripple no implica necesariamente que Robinhood abandone otras redes, monedas estables o proveedores. Las plataformas financieras suelen trabajar con múltiples infraestructuras para reducir dependencias y atender diferentes mercados.
La participación de Scott Bessent y sus límites
La posible participación de Scott Bessent, secretario del Tesoro de Estados Unidos, elevó la visibilidad política del encuentro. Las informaciones relacionadas con el evento describieron su aparición junto al director ejecutivo de Ripple, Brad Garlinghouse, y señalaron que Bessent habría hablado sobre el papel de los activos digitales en la competitividad tecnológica y la posición internacional del dólar.
La intervención de un funcionario de alto nivel puede interpretarse como una señal de que los activos digitales forman parte de los debates económicos y tecnológicos de Estados Unidos. Sin embargo, esa presencia no debe confundirse con la aprobación específica de RLUSD, XRP, Ripple o Robinhood. Los funcionarios pueden participar en conversaciones con empresas privadas sin respaldar sus productos ni comprometer la política pública.
En este contexto, la cuestión principal es qué mensaje transmite la participación. Si los responsables económicos consideran que la tecnología de cadena de bloques puede ayudar a conservar la influencia del dólar, es posible que aumente el interés por las monedas estables denominadas en dólares, los sistemas de pagos digitales y la tokenización de activos financieros. Pero ese interés también puede venir acompañado de requisitos más estrictos sobre reservas, supervisión, prevención del blanqueo de capitales, protección del consumidor y estabilidad financiera.
Las declaraciones políticas deben leerse junto con las normas efectivamente aprobadas y con las decisiones de los supervisores. Una conferencia puede anticipar prioridades, pero no sustituye las leyes, las licencias ni las autorizaciones operativas. Para inversores y usuarios, la diferencia entre una intención política y una autorización concreta es fundamental.
Además, la participación de un funcionario no elimina la incertidumbre regulatoria. Las empresas de activos digitales pueden operar bajo marcos distintos según el país, el tipo de producto y la función desempeñada. No es igual ofrecer compraventa de criptomonedas, emitir una moneda estable, custodiar activos, procesar pagos o conceder financiación con margen. Cada actividad puede estar sujeta a obligaciones diferentes.
Cómo puede impulsar la adopción de criptomonedas
Los acuerdos entre compañías como Ripple y Robinhood pueden favorecer la adopción de criptomonedas a través de varios mecanismos. El primero es la mejora del acceso. Si un activo digital se incorpora a una plataforma conocida por el público, los usuarios pueden encontrar una experiencia más sencilla para comprarlo, conservarlo o utilizarlo.
El segundo mecanismo es la reducción de la complejidad tecnológica. La mayoría de los usuarios no quiere administrar claves privadas, elegir redes manualmente o resolver problemas de compatibilidad entre carteras. Las plataformas reguladas pueden ocultar parte de esa complejidad, aunque esa comodidad implica confiar en un intermediario para la custodia y la ejecución de operaciones.
El tercer mecanismo es la conexión con la infraestructura financiera existente. Una moneda estable puede funcionar como un instrumento de transición entre cuentas bancarias, mercados de activos digitales y sistemas de liquidación basados en cadena de bloques. Si las integraciones son eficaces, las empresas pueden utilizar tecnología digital sin modificar por completo sus procesos internos.
El cuarto mecanismo es la creación de usos institucionales. Los bancos, corredores y empresas de inversión necesitan soluciones para mover garantías, gestionar liquidez y completar operaciones. Las redes de cadena de bloques pueden competir en esos ámbitos si ofrecen seguridad, disponibilidad, velocidad, trazabilidad y costes previsibles.
No obstante, la adopción no se mide únicamente por el número de alianzas anunciadas. También es necesario observar:
- El volumen real de transacciones procesadas.
- El número de usuarios activos y clientes institucionales.
- La frecuencia con la que se utiliza la moneda estable para pagos o liquidaciones.
- La disponibilidad del servicio en distintas jurisdicciones.
- La capacidad de convertir activos digitales en dinero bancario y viceversa.
- La transparencia de las reservas y de los controles de riesgo.
- La estabilidad operativa de las redes y plataformas.
Una integración puede existir técnicamente y, aun así, registrar un uso reducido. Los clientes pueden preferir otros activos, mantener sus operaciones en sistemas tradicionales o evitar productos que consideren complejos. Por esa razón, el éxito debe analizarse mediante datos de uso y no solo mediante anuncios corporativos.
También existe una diferencia entre la adopción de la tecnología y la adopción de una criptomoneda concreta. Una empresa puede emplear una cadena de bloques para liquidar operaciones sin ofrecer el activo al público general. Del mismo modo, puede usar una moneda estable para pagos internos sin asumir exposición directa a otros activos digitales.
Beneficios y riesgos para los mercados tradicionales
La principal oportunidad de estas colaboraciones es la eficiencia. Los sistemas basados en cadena de bloques pueden permitir transferencias continuas, automatización mediante contratos inteligentes y registro compartido de operaciones. Esto podría reducir duplicidades, acelerar conciliaciones y mejorar la visibilidad de determinados movimientos financieros.
Las monedas estables también pueden facilitar pagos internacionales. Una empresa que opera en varios países puede utilizarlas para transferir valor con mayor rapidez, siempre que existan mecanismos confiables de conversión, controles de cumplimiento y acceso a instituciones bancarias. En mercados con sistemas de pago menos eficientes, esta función puede resultar especialmente relevante.
La tokenización constituye otra posibilidad. Consiste en representar digitalmente activos o derechos, como bonos, fondos, depósitos o facturas, utilizando una red programable. En teoría, la tokenización puede permitir fraccionar activos, automatizar ciertas condiciones y ampliar los horarios de negociación. En la práctica, su éxito depende de que los derechos representados sean legalmente exigibles y de que los participantes confíen en el sistema.
El primer riesgo es el riesgo de emisor. Una moneda estable depende de la entidad que la emite y de los activos que respaldan su valor. Si las reservas fueran insuficientes, difíciles de liquidar o poco transparentes, la moneda podría perder su paridad. Por ello, los usuarios deben revisar la información disponible sobre reservas, auditorías, redenciones y jurisdicción.
El segundo riesgo es el tecnológico. Las redes pueden experimentar interrupciones, errores de programación, congestión o ataques. Aunque una cadena de bloques registre las operaciones de manera verificable, la infraestructura que la rodea, como los intercambios, custodios y puentes entre redes, también puede presentar vulnerabilidades.
El tercer riesgo es el regulatorio. Las reglas pueden cambiar y afectar la disponibilidad de un producto, su tratamiento fiscal o las condiciones de acceso. Una plataforma que ofrece servicios en varios países debe adaptar sus operaciones a diferentes requisitos de licencia, identificación y protección del consumidor.
El cuarto riesgo es el de concentración. Si una parte importante de la actividad depende de una sola empresa, red o moneda estable, una interrupción puede tener efectos amplios. La diversificación de proveedores puede mejorar la resiliencia, aunque también aumenta la complejidad técnica y operativa.
El quinto riesgo es el de mercado. Las noticias sobre asociaciones pueden provocar movimientos especulativos en los precios de los activos relacionados. Sin embargo, el precio de un token puede subir o bajar por factores que no reflejan el uso real de la tecnología. Una alianza empresarial no garantiza una revalorización futura ni elimina la volatilidad.
Para los lectores que se acercan al sector, conviene separar tres preguntas. La primera es qué se ha anunciado. La segunda es qué está disponible actualmente. La tercera es qué beneficios económicos pueden comprobarse. Esta separación ayuda a evitar que las expectativas sustituyan a los datos.
El caso de Ripple Swell ilustra precisamente esa diferencia. La ampliación de la colaboración con Robinhood puede ser relevante porque conecta una empresa especializada en infraestructura de activos digitales con una plataforma de servicios financieros de amplio alcance. Pero la magnitud final dependerá de la ejecución, la demanda de los usuarios, la supervisión regulatoria y la capacidad de convertir la propuesta en operaciones sostenibles.
La posible presencia de Bessent añade importancia institucional al debate, pero no debe utilizarse como argumento de inversión. Las declaraciones públicas pueden influir en el entorno político y empresarial, mientras que las decisiones financieras requieren evaluar riesgos, documentación, costes, liquidez y horizonte temporal.
En conjunto, Ripple Swell refleja una etapa de transición. Las criptomonedas ya no se presentan únicamente como instrumentos alternativos para inversores individuales, sino también como componentes potenciales de sistemas de pagos, tesorería y liquidación. Aun así, la adopción será gradual y estará condicionada por la regulación, la confianza, la seguridad y la utilidad económica demostrada.
El aspecto más importante de los acuerdos anunciados no es la cantidad de nombres conocidos que participan en la conferencia, sino la posibilidad de que los servicios basados en cadena de bloques resuelvan problemas concretos del sistema financiero. Si consiguen hacerlo con costes competitivos, controles sólidos y protección adecuada para los usuarios, podrán integrarse de forma más profunda en los mercados tradicionales. Si no alcanzan esos objetivos, las alianzas podrían quedar limitadas a proyectos piloto y anuncios de alcance reducido.
Para seguir la evolución del caso, los observadores deberían prestar atención a la incorporación efectiva de RLUSD en los productos de Robinhood, al volumen de liquidaciones realizadas en el XRP Ledger, a la publicación de información sobre reservas, a las autorizaciones regulatorias y a los resultados operativos de las herramientas de tesorería. Esos indicadores ofrecerán una imagen más precisa que la repercusión inicial de la conferencia.